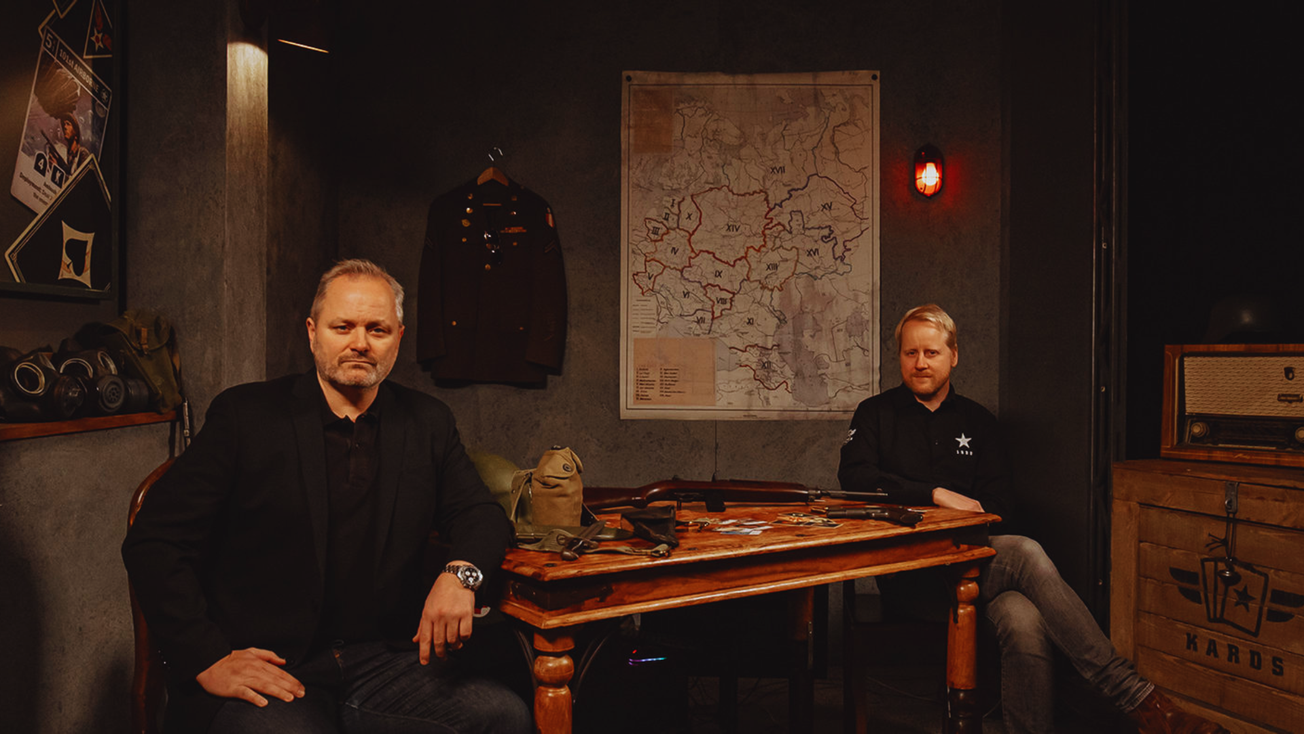
Íslenski leikjaframleiðandinn 1939 Games, sem var nýlega valinn vaxtarsproti ársins eftir 260 prósenta vöxt, á heilmikið inni að sögn Ívars Kristjánssonar, framkvæmdastjóra og meðstofnanda. Hann gerir ráð fyrir því að veltan haldi áfram að margfaldast á tiltölulega skömmum tíma – jafnvel tífaldast ef allt gengur eins og í sögu – í krafti þess að tekjustoðunum fjölgar á næstu tólf mánuðum.
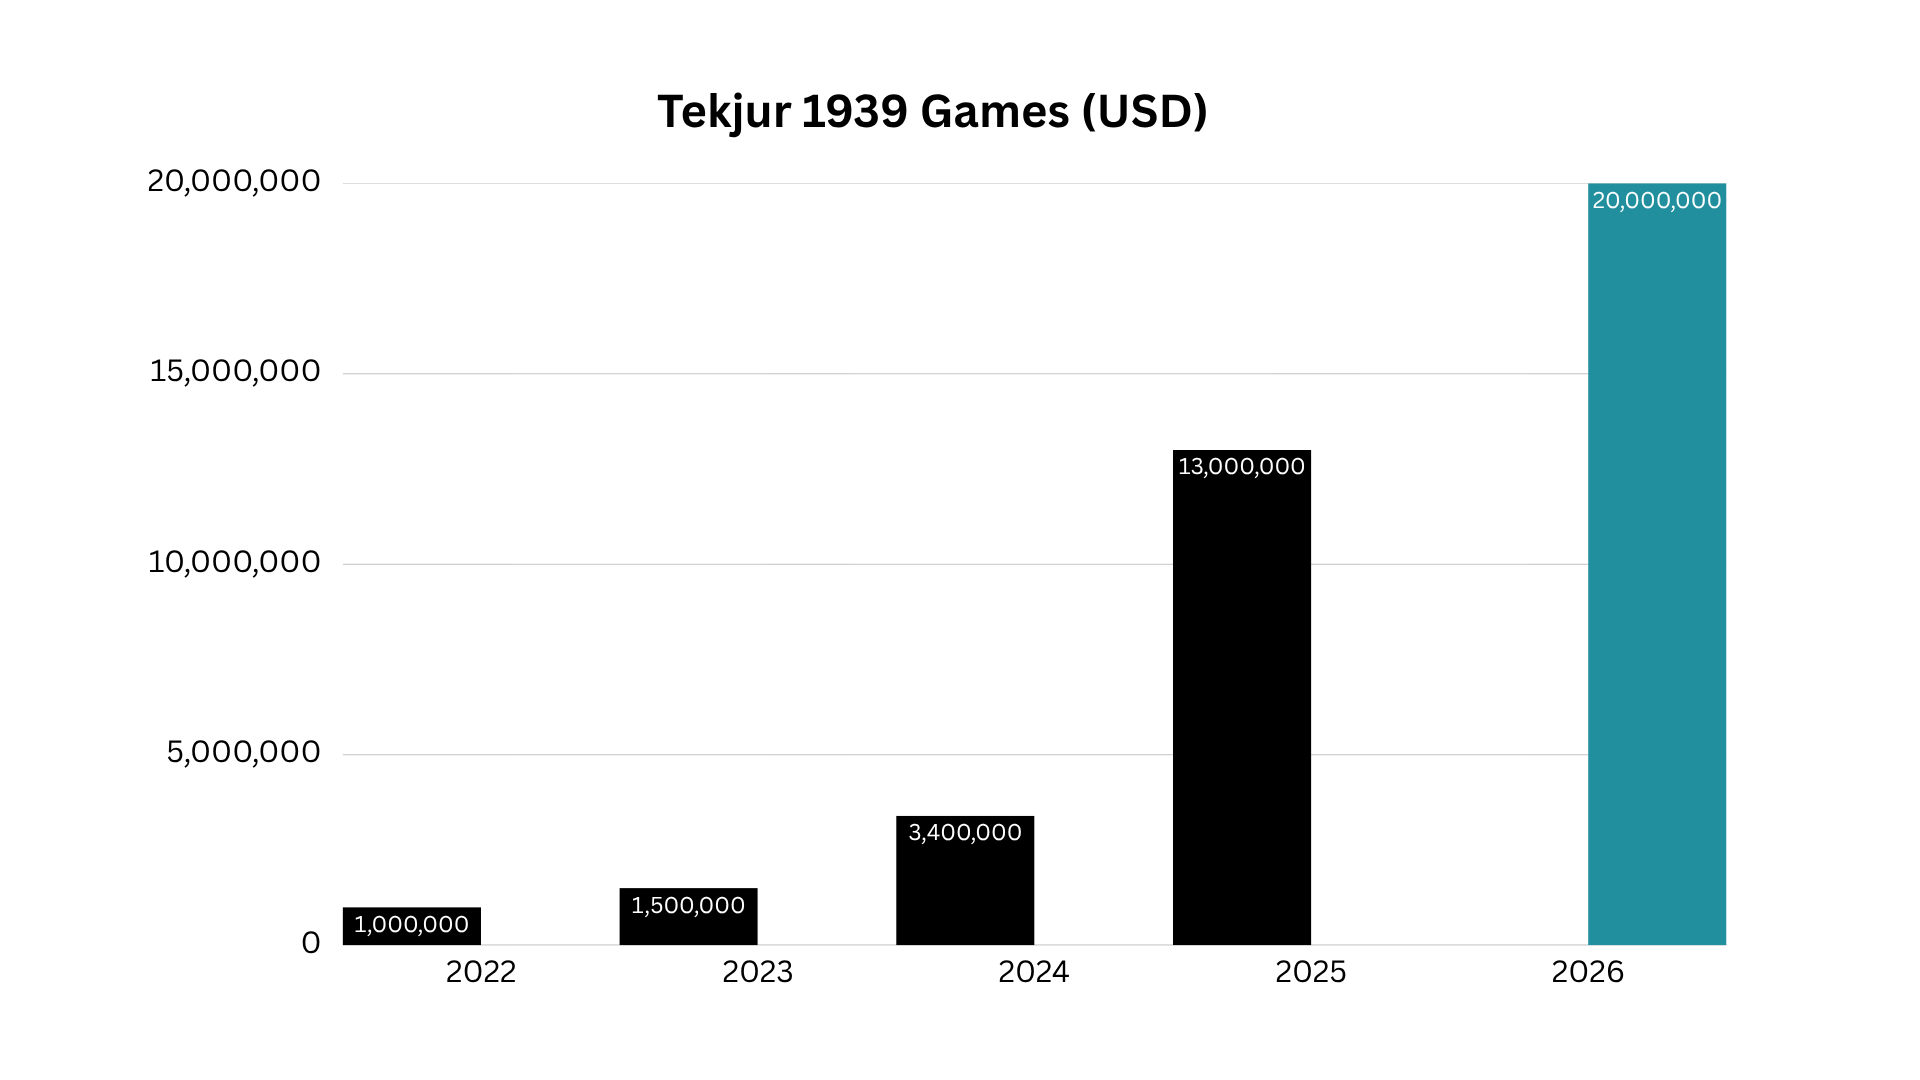
„Núna erum við með einn tekjustraum en eftir kannski 12 mánuði verðum við komin með fjóra sjálfstæða tekjustrauma. Þegar allar þessar útgáfur eru komnar út þá getum við séð margfalt meiri umsvif miðað við stöðuna í dag. Í versta falli tvöfalt og í besta falli tífalt.“

Hluthafinn er í samstarfi við Internet á Íslandi hf. - ISNIC, skráningarstofu .is léna.
Ertu í fyrirtækjarekstri? Skráðu þitt .is lén og tengdu við tölvupóstinn þinn á einfaldan hátt.
#2 Uppgjörið - Fjárlögin / Meðbyr fyrir Icelandair / Vanmetinn Skagi / Replit og 1939 Games
Annar þáttur af Uppgjörinu, samstarfshlaðvarpi Hluthafans og AKKUR, fór í loftið rétt fyrir helgi. Við fengum til okkar góðan gest, skuldabréfafjárfestinn Agnar Tómas Möller, til að fara yfir fjárlögin og horfurnar á skuldabréfamarkaði.
Margt athyglisvert kom fram í máli Agnar. Hann spáir því að efnahagsumhverfið muni kólna hratt í vetur, sem birtist í því að einkaneysla hægi hraðar á sér og atvinnuleysi leiti hraðar uppávið. Verðbólgan, sem mælist nú 5,6 prósent, gæti því lækkað nokkuð hratt þrátt fyrir það að fjárlagafrumvarpið litist af auknum útgjöldum og opinberum gjöldum.
„Ég held að við séum að fara inn í það rosalega kælingu að ef krónan heldur sjó – sem ég held að hún gæti alveg gert – að þá gætum við séð mjög hraða lækkun verðbólgu út frá þessum gríðarlega slaka, sem mun þá eyða öllu launaskriði og búa til ofboðslega lítið rými til verðhækkana hjá fyrirtækjum.“
Ýmislegt fleira var til umfjöllunar, þar á meðal kaup tæknirisans Replit á íslenska sprotanum Test 13 og breytingar á hluthafalistum skráðra félaga, en nýr erlendur fjárfestir dúkkaði upp á hluthafalistanum hjá einu skráðu félagi. Þetta er því ekki vísitölusjóður sem fjárfestir í nokkrum félögum byggt á tilteknum vigtum í vísitölu heldur virðist þetta eina íslenska félag hafa vakið einhvern sérstakan áhuga.
 Þorsteinn Friðrik Halldórsson
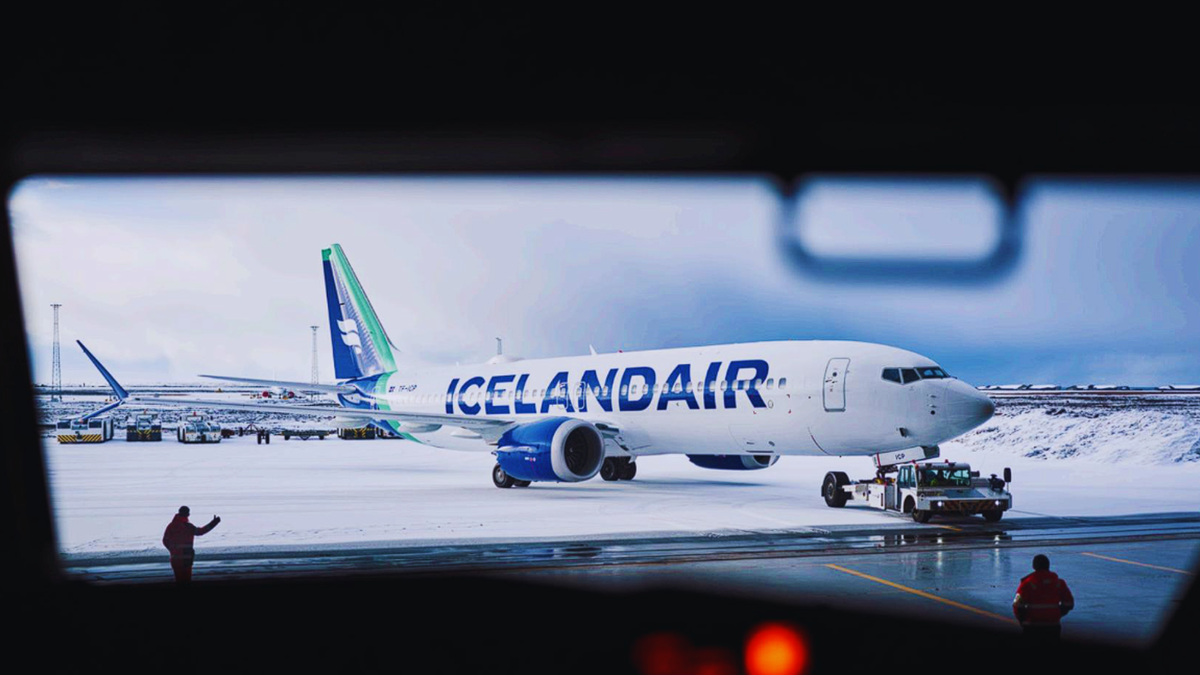
Flugmiðaverð Icelandair hafa að meðaltali aukist um 10 prósent á þessu ári og endurspegla tölurnar betri í tekjumyndun flugfélagsins. Á kostnaðarhliðinni verður svo afdrifaríkt hvort eignarhald Icelandair í Möltufélaginu verði einvörðungu notað sem tæki til að styrkja samningsstöðuna gagnvart stéttarfélögum eða til að knýja fram raunverulega hagræðingu. Þar er eftir miklu að slægjast.
 Þorsteinn Friðrik Halldórsson
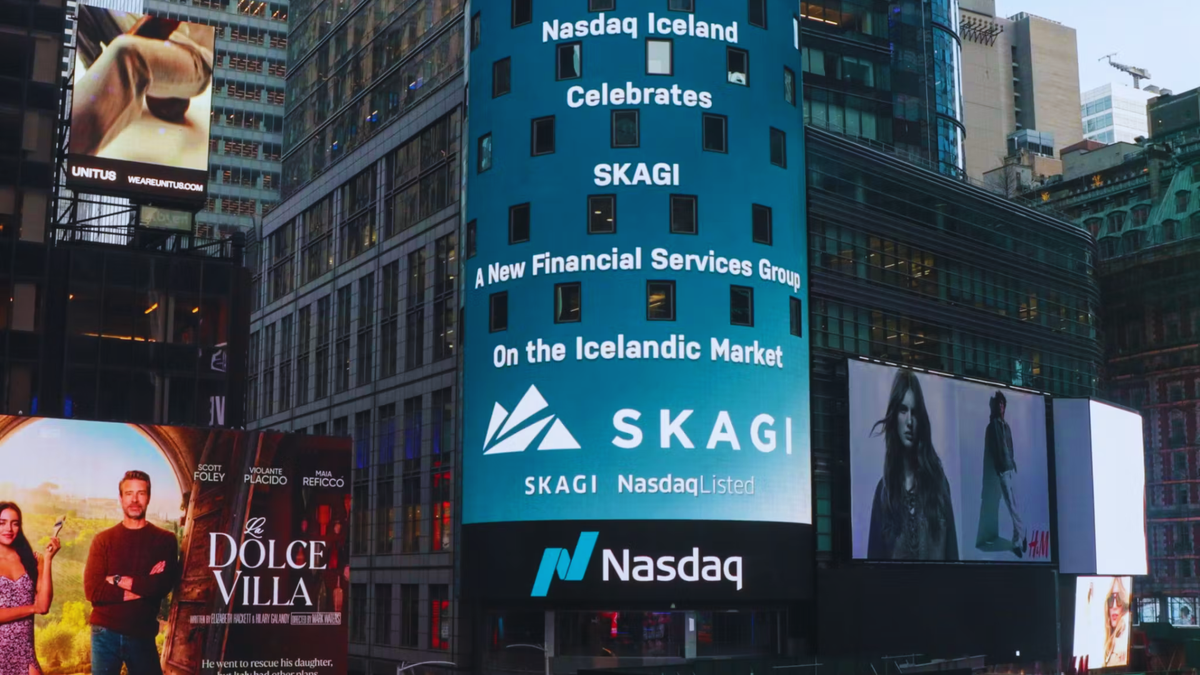
Skagi er verulega vanmetin samkvæmt verðmati AKKUR og það eru nokkrir þættir sem hafa gert það að verkum að Skagi hefur að vissu leyti verið „out of favour“ á hlutabréfamarkaði. Hvað sem því líður er ljóst að afkoman hjá dótturfélaginu VÍS, sem stendur meira og minna undir öllu verðmatinu, getur batnað til muna þegar birtir til á hlutabréfamarkaði.
Nýr stjórnarformaður Orkuveitu Reykjavíkur, segist vera bjartsýnn á að hægt sé að selja dótturfélögin Ljósleiðarann og Carbfix en tekur fram að gæta þurfi að tímasetningum í þessum efnum. Markmiðið sé að losa um fé sem nýtist í uppbygginguna á orkuinnviðum en áætlaðar fjárfestingar á næstu fimm árum eru ríflega 200 milljarðar króna.
 Þorsteinn Friðrik Halldórsson
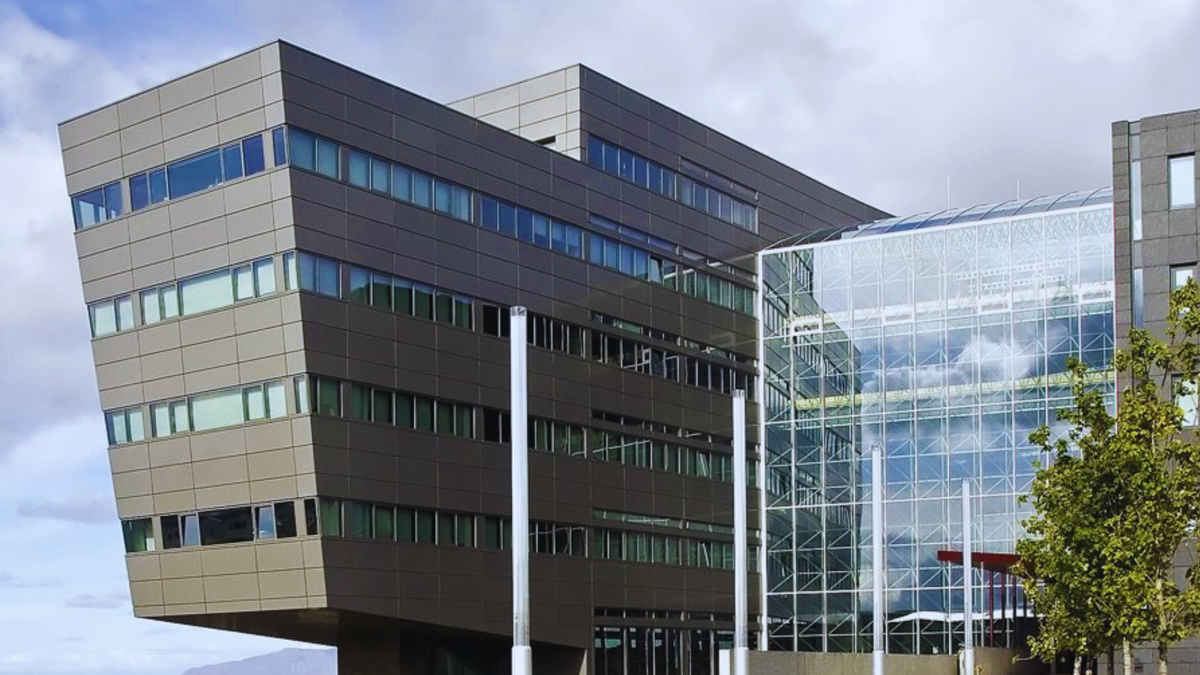
Með EBITDA upp á 3,5 milljarða króna má lauslega áætla að virði Ljósleiðarans, ef miðað er við EBITDA-margfaldara á bilinu 8-14x, geti spannað allt frá 28 milljörðum króna upp í 49 milljarða króna. Upphaflega kaupverðið á Mílu, sem lækkaði þó eftir íhlutun Samkeppniseftirlitsins, samsvaraði 15-földu EBITDA.
Glefsur úr ársreikningum
Monerium veðjar á gjaldeyrismarkaði
Útgáfa á evrutengdri stöðugleikamynt, en það er rafmynt á bálkakeðjum sem er fest við gengi hefðbundinna gjaldmiðla, hefur verið helsta áhersla íslenska fyrirtækisins Monerium. Þetta breyttist í fyrra og nú er svokölluð skiptiþjónusta í forgrunni.