Jafnvægi í viðskiptajöfnuði og á gjaldeyrismarkaði gefur til kynna, að mati seðlabankastjóra, að engin þörf sé á mikilli hliðrun á gengi íslensku krónunnar. Ný greining Seðlabankans sýnir hvernig lengri tíma mun taka að ná verðbólgunni niður í markmið ef verð á útflutningsvörum þróast með óhagstæðari hætti en bankinn gerir ráð fyrir og skapar þrýsting til gengislækkunar.
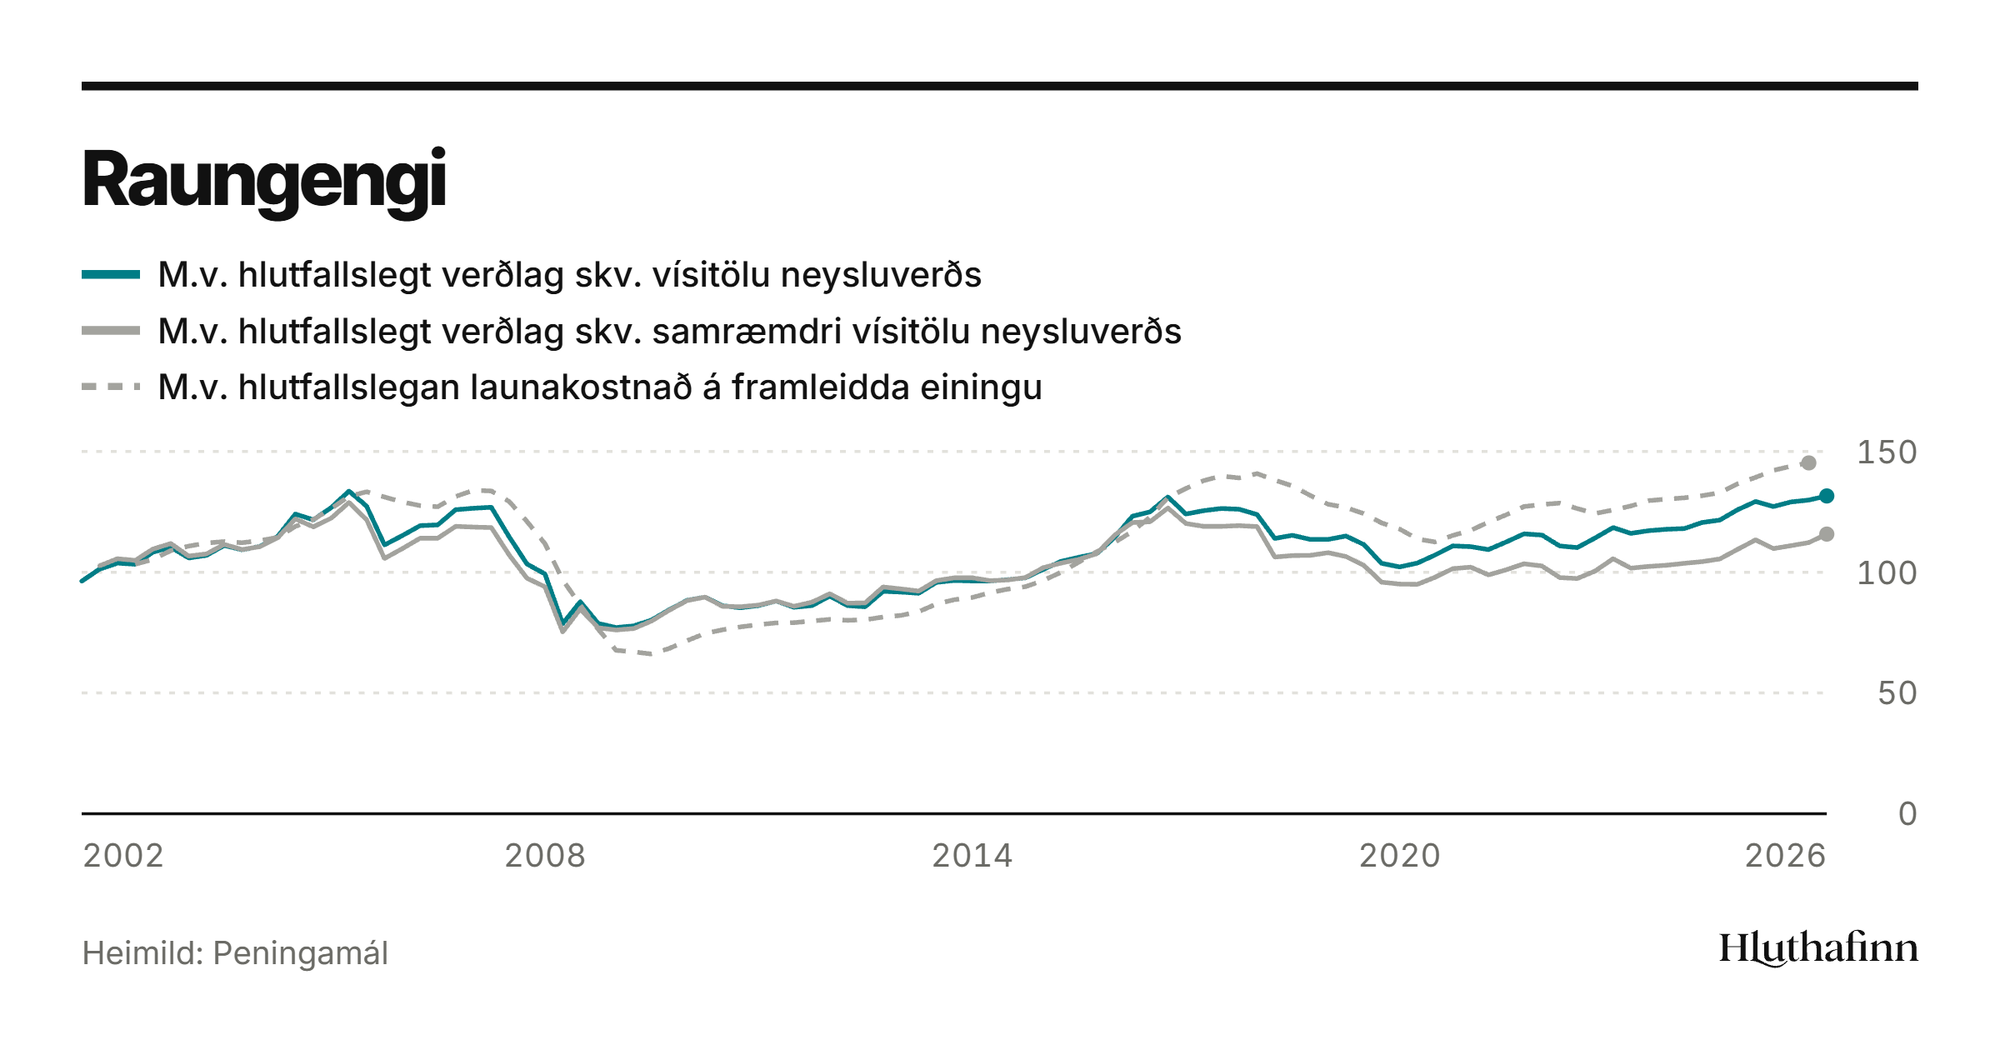
Raungengi krónunnar hækkaði um 6,4 prósent í fyrra og mældist 1,2 prósentum hærra á þriðja fjórðungi þessa árs en á sama tíma fyrir ári. Á kynningarfundi peningastefnunefndar í morgun voru nefndarmenn spurðir hvort þeir teldu að raungengið væri í nánd við jafnvægisraungengi.
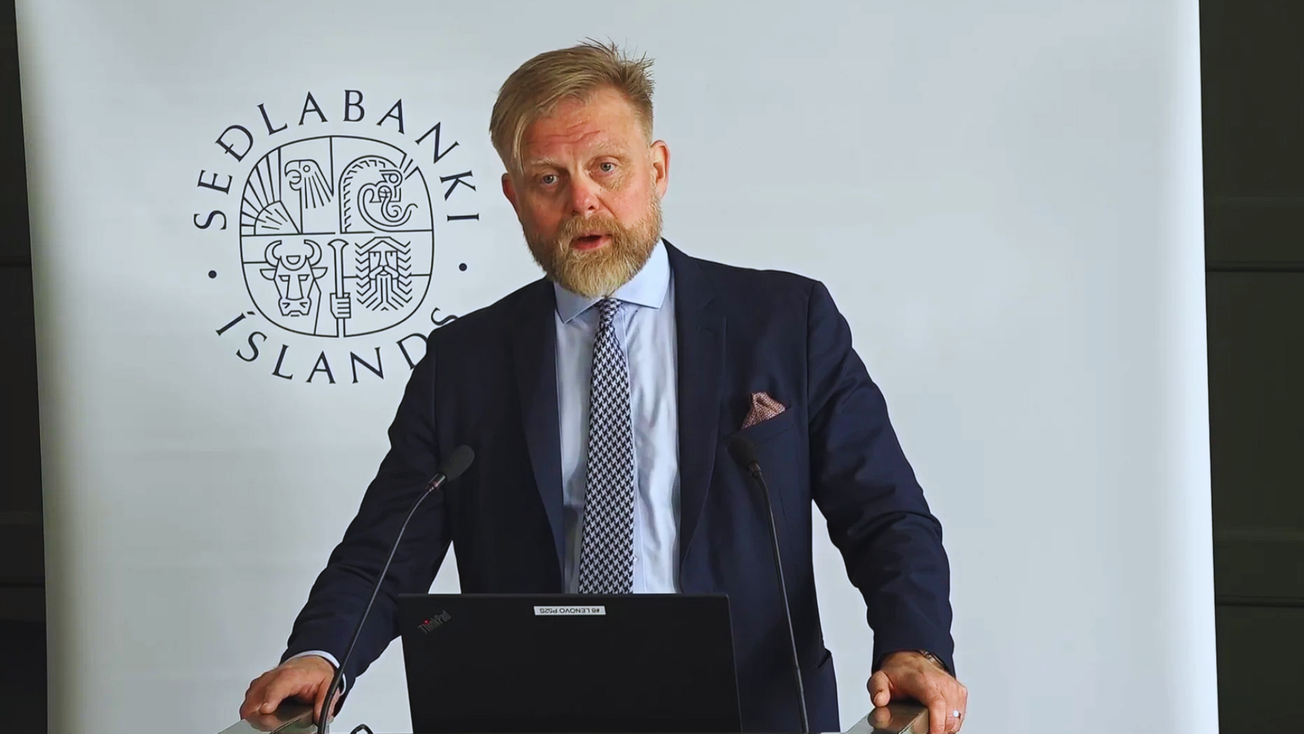
Ásgeir Jónsson seðlabankastjóri sagði að jafnvægi í viðskiptajöfnuði – ef gagnaverin eru tekin út fyrir sviga – gæti verið vísbending um að gengi krónunnar væri í jafnvægi. Þá hefði gengið verið tiltölulega stöðugt á markaði að undanförnu.
„Það er tiltölulega gott jafnvægi á fjármagnsstraumum, sem bendir til þess að [raungengið] sé ekki endilega mjög fjarri [jafnvægisraungengi],“ sagði seðlabankastjóri.
„Það er ekkert sem bendir til þess að það sé þörf á mikilli hliðrun eða álíka.“
Hins vegar mætti velta fyrir sér, nefndi seðlabankastjóri, hvort þetta jafnvægi byggði á tiltölulega háu verði á útflutningsvörum sem gæti mögulega gefið eftir. Í umfjöllun Seðlabankans í Peningamálum, sem voru birt samhliða vaxtaákvörðun í morgun, er dregið fram hvernig verð á helstu útflutningsvörum Íslands, sjávarafurðum og áli, hefðu hækkað undanfarin ár og stuðlað að bættum viðskiptakjörum.
Útflutningsverð á sjávarafurðum í erlendum gjaldmiðlum hækkaði um 13,8 prósent í fyrra og hafði þá hækkað um 45 prósent frá árinu 2020. Samkvæmt spá bankans mun verð sjávarafurða hækka enn frekar á spátímanum, eða um nærri 20 prósent í ár og um ríflega 5 prósent á næsta ári.
„[...] enda hefur eftirspurn eftir fiskafurðum verið sterk og framboð á alþjóðamörkuðum dregist saman, sem m.a. má rekja til skertra veiðiheimilda í Barentshafi og viðskiptaþvingana gegn Rússlandi,“ segir í umfjöllun Seðlabankans.
Sömuleiðis hefur álverð hækkað vegna stríðsátaka í Miðausturlöndum þar sem stór hluti heimsframleiðslunnar fer fram. Útflutningsverðið mældist álíka hátt á þriðja ársfjórðungi og þegar það náði hámarki árið 2022 en gert er ráð fyrir að það lækki á ný á spátímanum í takt við framvirkt heimsmarkaðsverð þótt það verði áfram hátt í sögulegu samhengi.
Þessi þróun þýðir að viðskiptakjör þjóðarbúsins eru nú um 8 prósentum betri en þau hafa að meðaltali verið undanfarin tuttugu ár og spá Seðlabankans gerir ráð fyrir því að viðskiptakjör haldist nánast óbreytt á spátímanum. Samkvæmt þessu er viðskiptakjarabati síðustu ára varanlegur að mestu leyti.
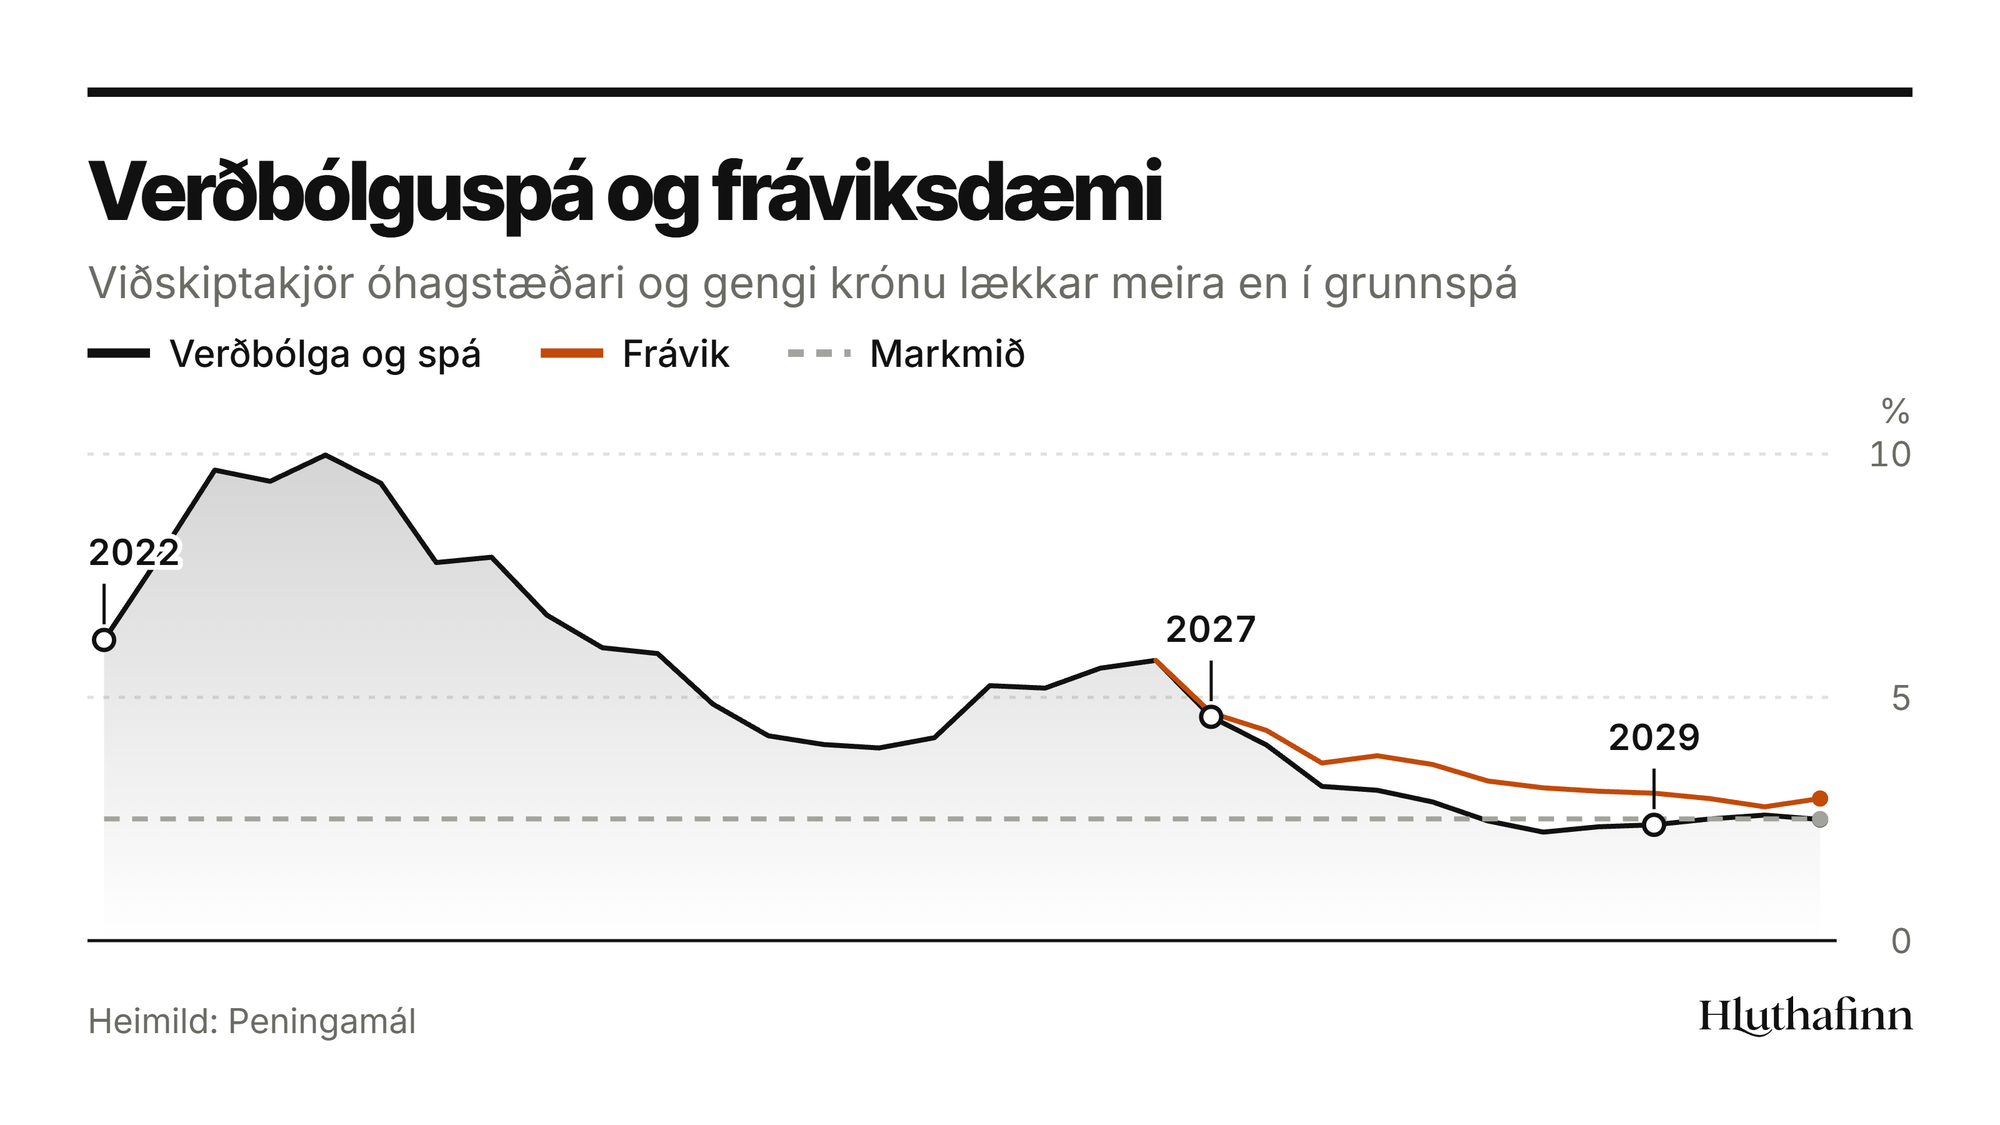
Þróunin gæti þó orðið óhagstæðari ef verð á útflutningsvörum gefur eftir og skapað þrýsting til gengislækkunar. Seðlabankinn teiknar upp sviðsmynd þar sem rýrnun viðskiptakjara leiðir til þess að gengi krónunnar lækki um 3 prósentum meira, bæði á næsta ári og árið 2028, en í grunnspánni.
Lægra gengi krónunnar leiðir til þess að verð innfluttrar vöru og þjónustu hækkar meira en í grunnspánni. Verðbólga verður 0,5 prósentum meiri en í grunnspánni árið 2027 og rúmlega 0,7 prósentum meiri árið 2028 en áhrifin taka síðan að fjara út og er munurinn orðinn 0,3 prósentur árið 2029.
Þá mun þessi þróun kalla á aðhaldssamari peningastefnu en ella, og meginvextir verða því um 0,4 prósentum hærri árið 2027 en í grunnspánni og um 0,5 hærri árin 2028 og 2029.